发票联与抵扣联有何不同
发票在会计核算与纳税申报中扮演着关键角色,它记录了企业的经营成本、费用或收入情况。根据用途不同,发票被划分为多种类型,覆盖了企业运营的各个层面。部分发票设计为多联版,其中增值税专用发票包含两联:发票联供购买方使用,作为记账凭证;抵扣联则用于申报进项税额抵扣,两者在功能上各不相同,作用也不一样。
发票主要分为两种类型:普通发票和专用发票。普通发票通常包含两联,记账联和发票联,部分类型的发票还可增设附加联次供开票方使用灵活。而专用发票则有三联,分别为记账联、发票联和抵扣联。由此可见,专用发票中的抵扣联是其独有的组成部分,不具备普通发票的记账联功能,因此无法用于税款抵扣,两类发票在功能与结构上存在显著差异。

专用发票上的发票联和抵扣联用途不同。开票后,发票联由收票方作为成本费用入账的凭证;抵扣联供收票方申报增值税进项税额抵扣使用。两者均由购货方持有,但功能各异,分别用于财务入账与税务抵扣。
对收款方而言,发票联和抵扣联功能各异,分别需要完整接收以保障财务操作的准确性。发票联是核算采购成本及增值税进项税额的重要依据,需与原始单据如采购订单、入库单等一同附于记账凭证后,作为财务处理的关键参考,并最终装订入会计凭证档案中保存,确保账务资料的完整性与合规性。
抵扣联是增值税进项税额抵扣的重要凭证。根据税法规定,只有取得合规发票且持有抵扣联,企业才能办理认证并申报抵扣。此联作为税务机关审核的原始依据,必须妥善保存,否则将无法完成抵扣,影响企业的税收权益。
当发票满足抵扣条件时,企业需凭其抵扣联进行认证,只有认证通过后方可用于进项税抵扣。目前,认证主要通过网络完成,企业也可选择携带抵扣联前往税务大厅现场办理。采用网上认证的企业应自行妥善保管抵扣联,无需提交税务机关,但须确保资料可备查。税务部门仍保留对抵扣联的核查权限,因此企业应将抵扣联单独装订成册,按照规定进行规范归档管理,以保证票据的真实性和完整性,便于后续查验与监管。
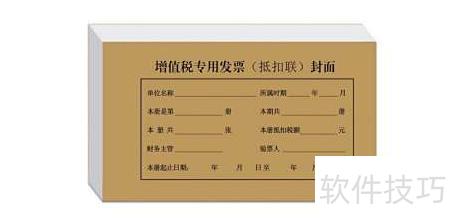
为了确保企业的正常运营和税务合规,增值税专用发票的每一联都需要按照规定及时交付给购货方。 税务专票中的发票联是购买方用来记账的重要凭证,应与其他财务文件一起归档保存。 增值税专用发票的抵扣联则必须单独装订并妥善保管,用于申报进项税额抵扣。各联次功能明确,企业在会计处理时不可或缺。 为了确保企业财务数据的安全与完整,所有增值税专用发票的各个联次都应按照规范进行管理与保存,避免不必要的损失和税务风险。
相关文章
-
2026-08-23
-
2026-08-20
-
2026-08-20
-
2026-08-18
-
2025-05-16
-
2022-12-16
-
2022-11-08
-
2022-09-13
-
2022-08-22
最新下载
-
 松饼骑士电脑版 v1.0.0最新版下载
-
 水果保卫战电脑版 v1.0下载
-
 绝地悍将 pc版下载
-
 人球快跑下载
-
 无双大蛇z免安装版下载
-
 恐怖惊魂躲猫猫下载
-
 宝宝课堂下载
-
 笨笨软件库无广告版下载
-
 花掉马斯克的钱最新版下载
-
 中华娘语音盒app免费版下载
-
 国王万岁:死亡蝙蝠 pc版下载
-
 侦探沃克:神秘冒险电脑版 v1.0下载
-
 云帮手pc管理端下载
-
 太空清理者 pc版下载
-
 数码照片伴侣digitalphotomate下载
-
 光芒之池2剑与魔法的传说下载
-
 lo查查下载
-
 汉末神将下载
-
 好名声五行生辰八字起名软件下载
-
 pngyu下载
-
花掉马斯克的钱最新版下载
-
 言赴山海翻译下载
-
 瑟伦歌蒂的宝藏电脑版 v1.0完整版下载
-
 威尼.斯 pc版下载